En bref
- La garantie tempête est obligatoire dans tout contrat qui couvre l'immeuble contre l'incendie : la question n'est pas « suis-je couvert ? » mais « à quelles conditions ? ».
- Bâchez et sécurisez tout de suite, réparez définitivement après l'expert.
- Déclaration dans le délai du contrat, jamais moins de 5 jours ouvrés ; les locataires déclarent de leur côté pour leurs biens.
- L'état de la toiture avant le sinistre pèse plus lourd que la vitesse du vent dans le montant final.
Une garantie obligatoire dans le contrat
La bonne nouvelle d'abord : la garantie tempête n'est pas une option. L'article L122-7 du Code des assurances impose que tout contrat garantissant un bâtiment contre l'incendie couvre aussi les effets du vent dû aux tempêtes. Votre multirisque immeuble contient donc forcément une garantie souvent intitulée « tempête, grêle, neige » (TGN) : la loi n'impose que le vent, la grêle et le poids de la neige sur les toitures étant ajoutés par les assureurs dans la quasi-totalité des contrats.
Ce qui varie d'un contrat à l'autre, ce sont ses conditions de déclenchement, sa franchise et ce qu'elle inclut autour du dommage principal : dégâts causés par la pluie entrée par la toiture abîmée, frais de bâchage, honoraires d'expert, perte de loyers. Le même article précise que, pour les biens qui ne servent pas à un usage exclusivement personnel — c'est le cas d'un immeuble de rapport —, les conditions de la garantie tiennent compte de l'usage et de la nature des biens, et que franchise, plafond et vétusté peuvent différer de ceux de la garantie incendie.
Concrètement, deux contrats en apparence identiques donnent des indemnisations très différentes après le même coup de vent. Les clauses à lire avant l'hiver sont toujours les mêmes : définition de la tempête, franchise spécifique, délai de prise en charge des dommages de mouille, exclusions liées à l'entretien.
Tempête ou catastrophe naturelle ?
Avant d'indemniser, l'assureur vérifie que l'événement entre dans la bonne case. En métropole, le vent relève presque toujours de la garantie tempête du contrat ; le régime des catastrophes naturelles ne joue que pour certains phénomènes, et seulement après un arrêté interministériel.
| Dommage constaté | Régime applicable | Ce qu'il faut savoir |
|---|---|---|
| Ardoises, tuiles, cheminée, gouttières arrachées | Garantie tempête | Seuil et franchise fixés par le contrat |
| Pluie entrée par la toiture endommagée | Garantie tempête (dommages de mouille) | Délai court après l'événement, souvent 48 à 72 h |
| Grêle sur couverture, verrières, velux | Garantie TGN | Incluse par la plupart des contrats |
| Effondrement sous le poids de la neige | Garantie TGN | Vérifier l'absence d'exclusion pour défaut de déneigement |
| Vent cyclonique ≥ 145 km/h (moyenne 10 min) ou 215 km/h en rafales | Catastrophe naturelle | Arrêté nécessaire, franchise légale ; surtout outre-mer |
| Caves inondées, submersion marine liée à la tempête | Catastrophe naturelle, si arrêté | Délais propres, comptés à partir de la publication de l'arrêté |
| Infiltration par une toiture déjà défaillante, sans vent notable | Pas de garantie tempête | Défaut d'entretien, souvent exclu |
Le seuil contractuel
La plupart des contrats exigent un vent d'une intensité minimale — souvent autour de 100 km/h — ou des dégâts constatés sur plusieurs bâtiments de bonne construction dans le voisinage. Le chiffre exact figure dans les conditions générales.
La preuve
Un relevé de la station Météo-France la plus proche établit la vitesse des rafales le jour J. Photographiez aussi les dommages visibles sur les immeubles alentour : c'est souvent la preuve la plus simple quand la station est éloignée.
Les gestes d’urgence
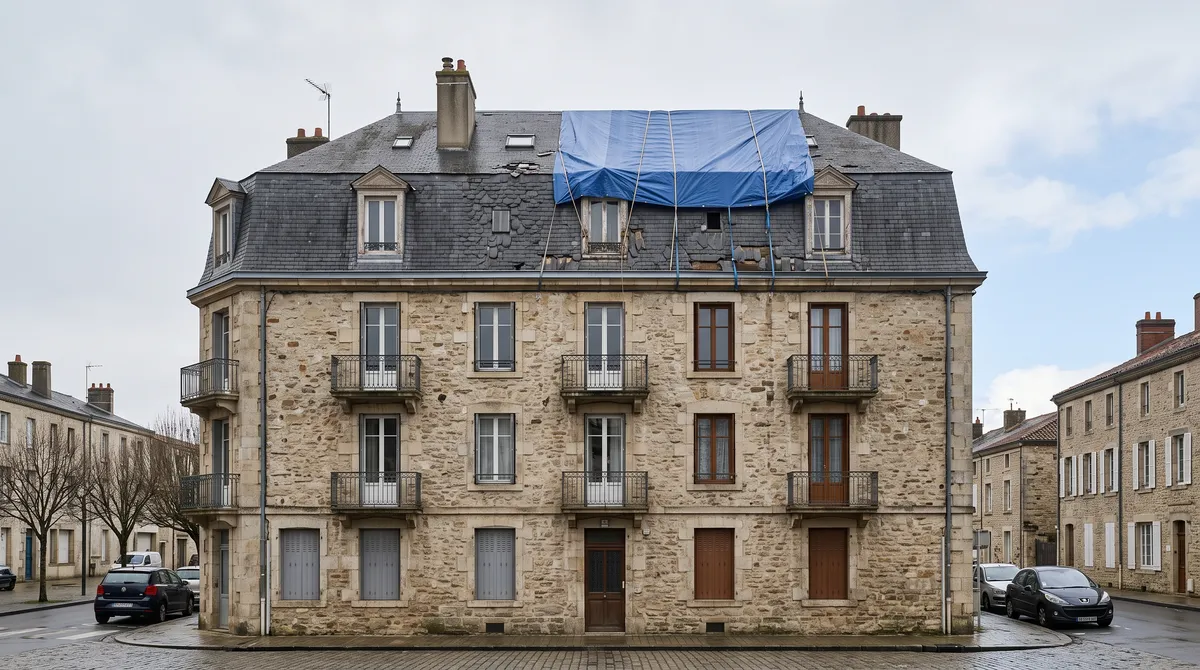
Dès que la tempête est passée, l'objectif est de limiter l'aggravation. Un toit ouvert laisse entrer la pluie dans les combles, puis dans les logements du dernier étage, puis dans ceux du dessous. Dans un immeuble entier, c'est au propriétaire d'agir : il est le seul à avoir la main sur la couverture et les parties communes.
- 1
Sécuriser les abords
Balisage du trottoir et de la cour s'il reste des éléments instables (tuiles, souche de cheminée, chéneau décroché). Prévenir la mairie si la voie publique est menacée.
- 2
Photographier avant toute intervention
Toiture vue de la rue, combles, plafonds des lots touchés, débris au sol. Photos datées, et conservation des éléments arrachés quand c'est possible.
- 3
Mettre hors d'eau
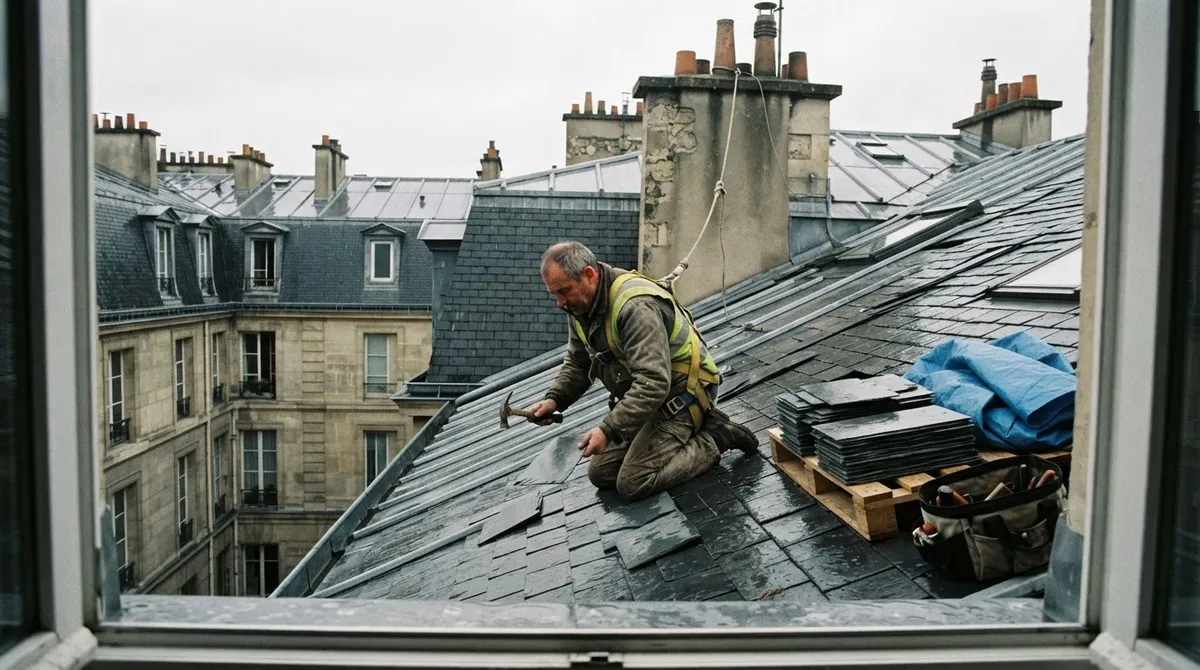
Bâchage par un couvreur, au besoin dépose des éléments dangereux. Facture détaillée à conserver : ces frais de sauvegarde sont en général remboursés s'ils restent raisonnables.
- 4
Couper l'électricité dans les lots mouillés
Plafonniers et prises exposés à l'eau : coupure du circuit concerné et vérification par un électricien avant remise en service.
- 5
Prévenir les locataires
Information sur l'état de l'immeuble, consigne de déclarer leurs propres biens à leur assureur, et planning d'accès pour le couvreur et l'expert.
Bailleur et locataires : qui déclare quoi
Une tempête touche à la fois le bâtiment et ce qu'il contient. La ligne de partage suit celle détaillée dans notre guide « qui assure quoi » : le propriétaire déclare tout ce qui fait partie de l'immeuble, chaque locataire ce qui lui appartient.
| Dommage | Qui déclare | Contrat concerné |
|---|---|---|
| Toiture, façade, gouttières, cheminées | Le propriétaire | Multirisque immeuble |
| Plafonds et murs des logements | Le propriétaire | Multirisque immeuble |
| Mobilier, électroménager, vêtements | Chaque locataire | Son assurance habitation |
| Embellissements faits par le locataire | Le locataire | Son assurance habitation, selon contrat |
| Lot vide au moment de la tempête | Le propriétaire | Multirisque immeuble |
| Tuile tombée sur une voiture ou un passant | Le propriétaire | Responsabilité civile de l'immeuble |
| Loyers perdus pendant les travaux | Le propriétaire | Perte de loyers, si souscrite |
Le cas du lot inoccupé mérite attention : personne n'est sur place pour voir l'eau arriver, et certains contrats limitent la garantie après une longue inoccupation. Nous détaillons ces clauses dans l'article sur le logement vacant dans un immeuble loué. Côté bail, le locataire doit laisser faire les réparations urgentes ; en contrepartie, le Code civil prévoit une baisse de loyer si une partie du logement est détruite (article 1722) ou si les travaux durent plus de 21 jours (article 1724).
Votre contrat tient-il le choc d'une tempête ?
Franchise tempête, dommages de mouille, frais de bâchage, perte de loyers : on compare ces clauses ligne à ligne auprès d'assureurs spécialisés en immeuble entier.
Devis gratuitDéclaration et dossier
Le dossier tempête se joue dans les premiers jours. Inutile d'attendre d'avoir tous les devis : une déclaration rapide, même incomplète, se complète ensuite.
- Déclarer dans le délai prévu au contrat, qui ne peut être inférieur à 5 jours ouvrés à compter de la connaissance du sinistre.
- Joindre photos datées, liste des lots touchés, factures de bâchage et premiers devis : un dossier complet évite un aller-retour avec le gestionnaire.
- Indiquer la date et l'heure de l'événement, et joindre si possible un relevé météo ou les photos des dégâts voisins.
- Préparer, pour l'expert, les factures d'entretien de la couverture et des chéneaux des dernières années.
Attention : l'article L113-2 du Code des assurances encadre la sanction du retard. La déchéance pour déclaration tardive n'est opposable que si elle est prévue au contrat et si l'assureur prouve que le retard lui a causé un préjudice ; elle est exclue quand le retard tient à un cas fortuit ou de force majeure. Mieux vaut ne pas en arriver là : une déclaration le lendemain de la tempête reste le meilleur réflexe.
Comment l’indemnité est calculée
L'expert chiffre les dommages, puis l'assureur applique les règles du contrat : franchise tempête (souvent distincte de la franchise générale), vétusté de la couverture, éventuelle garantie valeur à neuf versée après travaux, plafonds. Si le capital assuré est trop faible par rapport à la valeur réelle de l'immeuble, la règle proportionnelle de capitaux peut encore réduire l'indemnité.
Exemple chiffré
Immeuble de six logements, toiture en ardoises de trente ans. Une tempête arrache environ 40 m² de couverture ; deux logements du dernier étage sont touchés par la pluie.
- Couverture : devis de 12 000 €. Vétusté retenue de 30 % → 8 400 € versés d'abord ; le complément en valeur à neuf, si le contrat le prévoit, est payé sur facture une fois la toiture refaite.
- Plafonds et peintures des deux logements : 3 500 €, pris en charge au titre des dommages de mouille.
- Bâchage d'urgence : 900 €, remboursés au titre des frais de sauvegarde.
- Loyers : un logement inhabitable deux mois, soit 1 400 € couverts par la garantie perte de loyers ; sans elle, ce manque à gagner reste à la charge du propriétaire.
Chiffres indicatifs : taux de vétusté, franchise et plafonds dépendent de chaque contrat.
Tuiles chez le voisin ou sur un passant
Une tempête ne s'arrête pas aux limites de la parcelle. Une ardoise qui raye une voiture, une souche de cheminée qui crève la toiture du voisin, un chéneau tombé sur un passant : le propriétaire de l'immeuble répond en principe des dommages causés par les choses qu'il a sous sa garde (article 1242 du Code civil) et, plus spécifiquement, de la ruine de son bâtiment lorsqu'elle résulte d'un défaut d'entretien ou d'un vice de construction (article 1244).
La victime peut actionner sa propre assurance — garantie tempête de son contrat habitation, garantie dommages de son assurance auto — qui exercera ensuite un recours, ou s'adresser directement à vous. Dans les deux cas, c'est la responsabilité civile du propriétaire intégrée à la multirisque immeuble qui prend le relais. La force majeure, qui suppose un événement imprévisible et irrésistible, est rarement admise pour une tempête annoncée par les bulletins de vigilance.
L’entretien, angle mort de l’indemnisation
Le principal motif de discussion après une tempête n'est pas la vitesse du vent mais l'état de la toiture avant le sinistre. Un expert qui constate des ardoises déjà déplacées, des crochets rouillés ou une charpente affaiblie peut retenir une vétusté plus forte, voire écarter les dommages liés au défaut d'entretien. Sur un immeuble ancien, une visite de couvreur tous les deux ou trois ans coûte peu au regard d'une indemnisation amputée.
Les pièces à garder sous la main
- Factures de révision de la couverture et de remplacement d'ardoises ou de tuiles.
- Factures de nettoyage des chéneaux et gouttières, en particulier avant l'hiver.
- Photos récentes de la toiture, prises lors d'une intervention ou depuis un étage voisin.
- Diagnostic de charpente ou rapport d'expertise antérieur, si l'immeuble en a fait l'objet.
Questions fréquentes
Les questions que se posent les bailleurs au lendemain d'un coup de vent sur leur immeuble.
Quel est le délai pour déclarer une tempête à l'assureur ?
Une tempête peut-elle être reconnue catastrophe naturelle ?
Les dégâts des eaux dus à la toiture arrachée sont-ils couverts ?
Qui paie le bâchage d'urgence de la toiture ?
Le locataire peut-il réclamer une baisse de loyer après une tempête ?
Que se passe-t-il si une tuile de mon immeuble endommage la voiture d'un voisin ?
Faut-il attendre l'expert avant de faire réparer la toiture ?
Sources officielles
- Code des assurances, article L122-7 (garantie tempête dans les contrats incendie, seuil des vents cycloniques) — Légifrance
- Code des assurances, articles L113-2 (déclaration du sinistre) et L125-1 (catastrophes naturelles) — Légifrance
- Code civil, articles 1242 et 1244 (responsabilité du fait des choses et ruine du bâtiment), 1722 et 1724 (bail et réparations) — Légifrance
- Service-public.fr — « Tempête, grêle, neige : comment être indemnisé ? »